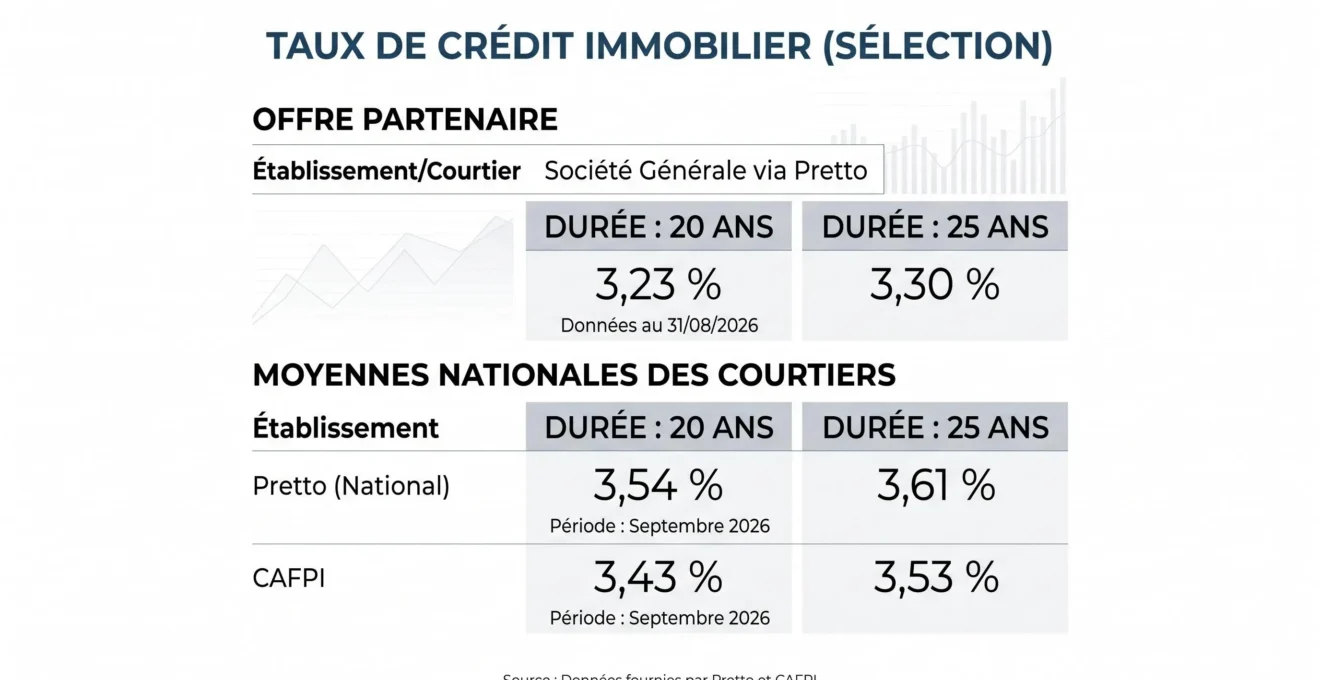
Selon Pretto, les taux constatés chez Société Générale au 31 août 2026 atteignaient 3,23 % sur 20 ans et 3,30 % sur 25 ans. Ces valeurs constituent des observations de courtier, et non des taux garantis par la banque : le taux réellement proposé dépend du dossier et doit être comparé avec des repères utilisant une méthodologie et une période clairement identifiées.
Quels taux sont constatés chez Société Générale sur 20 ans et 25 ans ?
Réponse directe : selon Pretto, le taux constaté chez Société Générale au 31 août 2026 était de 3,23 % sur 20 ans et de 3,30 % sur 25 ans. Le courtier indiquait parallèlement des taux barème de 3,45 % et 3,60 %.
La distinction entre taux constaté et barème est essentielle. Les données de Pretto correspondent à des taux fixes négociés et observés chez Société Générale. Elles ne doivent donc pas être présentées comme un tarif officiel accessible à chaque emprunteur. Le détail des taux constatés chez Société Générale constitue ici la source de comparaison pour les deux durées.
| Critère | 20 ans | 25 ans |
|---|---|---|
| Taux constaté par Pretto | 3,23 % | 3,30 % |
| Taux barème indiqué par Pretto | 3,45 % | 3,60 % |
Comment lire ces chiffres : Société Générale indique que le taux de son prêt immobilier à taux fixe est déterminé lors de la souscription. Les informations générales du prêt immobilier à taux fixe de Société Générale prévoient une durée de 3 à 25 ans. Les niveaux observés par Pretto ne constituent donc pas un taux universel publié par la banque.
Cette nuance permet d’éviter une erreur fréquente : considérer qu’un taux trouvé dans un baromètre pourra être obtenu tel quel. Une proposition bancaire individuelle reste liée au dossier étudié.
Comment ces niveaux se comparent-ils au marché en septembre 2026 ?
Les repères nationaux publiés en septembre 2026 ne donnent pas tous les mêmes valeurs. Cette différence n’implique pas qu’une source soit nécessairement erronée : Pretto, CAFPI et Meilleurtaux n’observent pas exactement les mêmes populations et ne présentent pas les taux selon les mêmes catégories.
| Source et nature de la mesure | 20 ans | 25 ans |
|---|---|---|
| Société Générale via Pretto — taux constaté au 31/08/2026 | 3,23 % | 3,30 % |
| Pretto national — moyenne tous profils, septembre 2026 | 3,54 % | 3,61 % |
| CAFPI — taux de référence, septembre 2026 | 3,43 % | 3,53 % |
| CAFPI — meilleur taux publié, septembre 2026 | 3,10 % | 3,25 % |
| Meilleurtaux — bon / très bon / excellent au 28/09/2026 | 3,64 % / 3,60 % / 3,21 % | 3,73 % / 3,68 % / 3,31 % |
Pretto indique ainsi une moyenne tous profils de 3,54 % sur 20 ans et 3,61 % sur 25 ans. CAFPI publie de son côté des taux de référence de 3,43 % et 3,53 %, ainsi que des meilleurs taux de 3,10 % et 3,25 % selon sa méthodologie. Meilleurtaux distingue pour sa part des niveaux « bon », « très bon » et « excellent » et précise que son baromètre est présenté hors assurance.
Ces chiffres gagnent donc à être lus comme plusieurs points d’observation plutôt que comme une valeur unique du marché. Un comparatif des taux immobiliers 2026 sur 20 ans et 25 ans peut compléter cette lecture thématique, sans se substituer aux sources utilisées ici pour établir les valeurs du tableau.
Pourquoi les baromètres donnent-ils des chiffres différents ?
Comparer des taux exige d’abord de comparer leur nature. Un baromètre peut porter sur une population de clients d’un courtier, sur des dossiers acceptés ou sur différentes catégories de profils. La date d’observation, la durée du crédit, la zone géographique et les caractéristiques du dossier peuvent également modifier le niveau présenté.
3,30%
Taux moyen des nouveaux crédits à l’habitat hors renégociations mesuré par la Banque de France en juillet 2026, toutes durées confondues.
Ce chiffre de 3,30 % fournit un repère macroéconomique différent des baromètres ventilés sur 20 ou 25 ans. Les statistiques de la Banque de France sur les crédits à l’habitat ne permettent pas, dans la donnée retenue ici, de transformer cette moyenne toutes durées en un taux spécifique sur 20 ou 25 ans.
La bonne méthode consiste donc à identifier, pour chaque chiffre, six éléments : la durée, la date, le périmètre, la nature du taux, la population observée et la présence ou non de l’assurance. Cette grille explique pourquoi deux valeurs différentes peuvent rester cohérentes avec leur propre méthode de calcul.
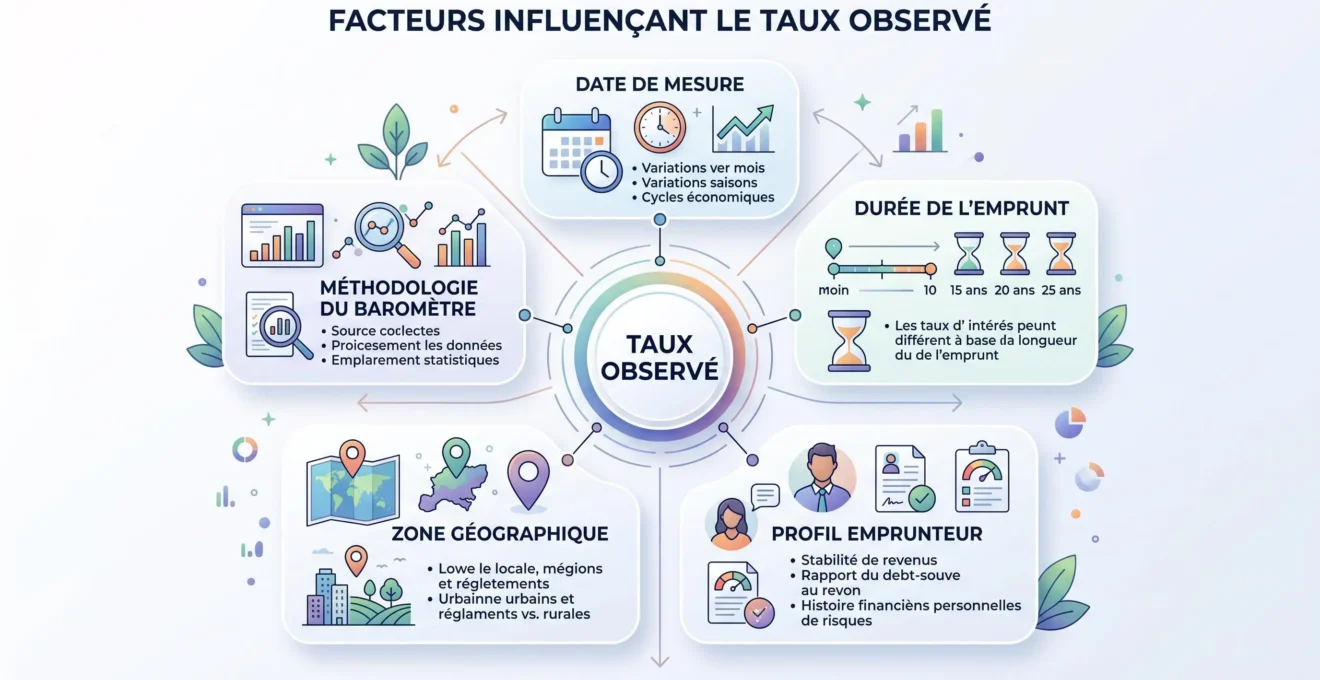
Pour un emprunteur, la conséquence est simple : un taux moyen ou un meilleur taux sert à situer une proposition, mais ne permet pas de prédire exactement le taux qui sera accordé à son dossier.
20 ans ou 25 ans : que faut-il comparer au-delà du taux ?
Le taux nominal est un critère important, mais il ne suffit pas à comparer deux financements. L’arbitrage entre 20 et 25 ans doit également tenir compte de la mensualité, du coût total, du TAEG, de l’assurance, de la garantie, des frais et de la marge budgétaire conservée après remboursement.
Le TAEG permet notamment d’intégrer plusieurs coûts liés au crédit au-delà du seul taux nominal. Pour obtenir une comparaison utile, deux simulations doivent être établies sur des hypothèses aussi homogènes que possible. Cette logique peut être replacée dans l’ensemble des options de financement pour un achat immobilier, car la durée n’est qu’un élément de la structure du projet.
- La mensualité est la contrainte principale :
Comparer les deux durées en vérifiant l’effet sur la charge mensuelle et la marge budgétaire restante.
- Le coût global est prioritaire :
Examiner le coût total et le TAEG des deux simulations plutôt que le seul taux nominal.
- La marge budgétaire est limitée :
Évaluer la durée en conservant une capacité financière compatible avec les autres dépenses du foyer.
- La capacité de remboursement est confortable :
Comparer les deux scénarios sur une base identique afin d’apprécier l’effet de la durée sur le coût du financement.
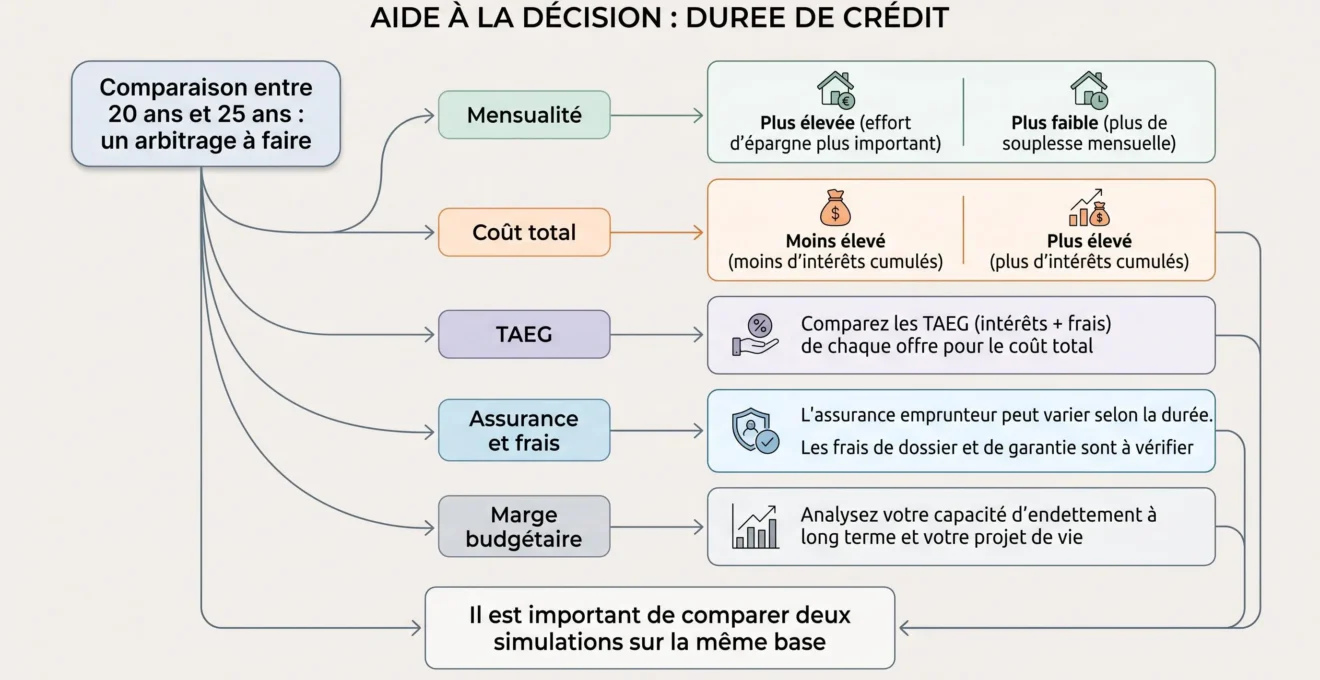
Il n’existe donc pas de durée universellement préférable. Une échéance plus longue et une échéance plus courte répondent à des contraintes différentes ; seule une comparaison réalisée avec les mêmes hypothèses permet d’évaluer correctement les conséquences pour un projet précis.
Quelle durée maximale peut encadrer un crédit immobilier ?
Le cadre fixé par le Haut Conseil de stabilité financière prévoit en principe une maturité des crédits immobiliers n’excédant pas 25 ans. Des situations comportant une entrée en jouissance décalée peuvent bénéficier d’un différé dans les conditions prévues par le dispositif.
Attention à la durée maximale : la possibilité d’un différé ne signifie pas que tous les crédits immobiliers peuvent automatiquement dépasser 25 ans. Elle dépend des conditions prévues par le cadre du HCSF.
La durée de 25 ans doit ainsi être comprise comme le cadre de principe utile pour comparer les offres étudiées ici, et non comme une simple convention commerciale propre à une banque.
Pour comparer une proposition concrète, l’étape la plus utile consiste à demander des simulations sur 20 et 25 ans portant sur le même montant et des hypothèses comparables, puis à examiner simultanément mensualité, TAEG et coût total. Les baromètres permettent de situer l’offre à une date donnée ; ils ne remplacent pas les conditions inscrites dans la proposition de financement. Pour prolonger cette analyse, l’impact des taux de prêts immobiliers sur un investissement permet d’évaluer plus largement les conséquences d’une variation du coût du crédit sur un projet immobilier.